
明星姓名
- 明星姓名
- 常见问题
- 行业资讯
- 明星行程
- 明星标签
- 品牌标签
 2026-07-16 09:15:08
文|苏苏
编辑|刘南豆
7月2日,快手科技发布公告,披露原间接全资子公司北京可灵智能科技有限公司的融资信息。
此次外部增资扩股引入36家投资方,初始投资者出资138.236亿元人民币,同日15家额外投资者出资52.235亿元人民币,增资总额上限为204.471亿元人民币,折合30亿美元,对应扩后注册资本16.67%股权,其中预留认购额度约14亿元人民币,将于60日窗口期持续引入新的投资方。此次融资的全部30亿美元用于模型迭代、算力采购、团队扩充、全球化拓展、营运资金。经此,可灵AI的投后估值为180亿美元。
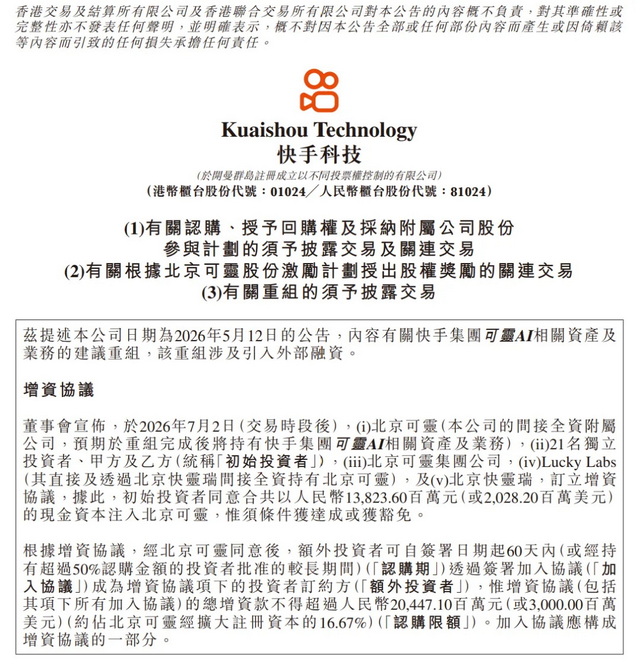
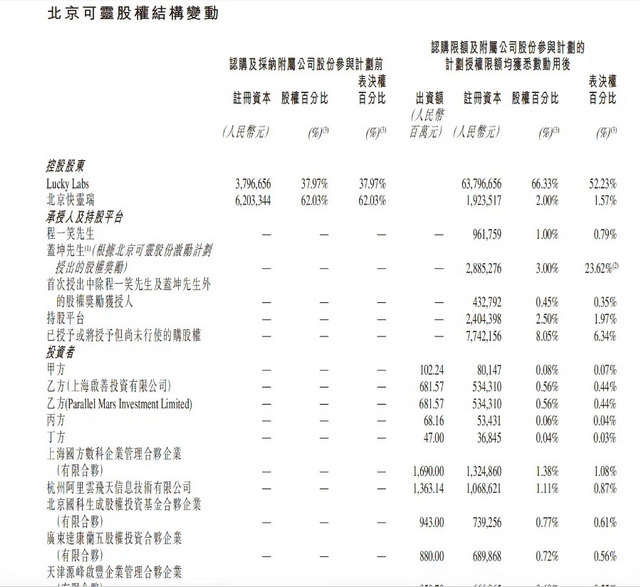
增资及股权激励全部落地后,快手科技合计间接持股可灵AI68.33%,仍为绝对控股股东。而在融资的投资人核心保障条款中,对可灵AI提出了两点诉求,其一是其需在2031年10月30日前完成IPO,其二是可灵重组交割后9个月内需完成海外主体收购、AI大模型备案、增值电信资质办理,否则投资人将以北京可灵原价+单利8%年化回购全部或部分股权。
此次融资中BAT罕见地携手入场,而在投资可灵AI13.631亿元后,腾讯于7月6日减持快手科技2.729亿股,持股比例由15.68%降至9.37%,不再属于港交所定义的主要股东。
如果仅从可灵的市场地位和账面盈利能力来看,如此估值与融资规模难免有泡沫嫌疑。但事实上,资本所看中的视频模型的未来上限,实际并不只在于影视运用层面。这是一笔真正押注未来的订单,但可灵面对的难题里,既有远虑,也有近忧。
可灵签订的强制回购条款中,最值得关注的是可灵AI约定于2031年10月30日前完成IPO,若没有实现,全额30亿美元融资触发回购,本息兑付压力将超45亿美元,这意味着可灵的成长伴随着现金流刚性兑付的压力。
不过,在IPO之前,可灵AI还有很多场硬仗要打,比如市值与营收要求、净利润转正、研发投入基准等,在这背后可灵的隐忧是算力成本等刚性支出拖累利润。
可灵AI两年累计亏损24亿元,2025年末净资产为-900万元。2026年快手整体AI资本开支预计达260亿元,主要由可灵消耗,在未来营收增长的期待中,算力硬件折旧、带宽等固定开支同样是影响着可灵实现净利润转正的黑洞,若未来商业化不及预期,沉没成本还是会拖累可灵AI。
工业级影像生成能力,是可灵AI作为产品目前主打的路线。然而要走上一条专业工业标准之路,注定了可灵要面对更复杂的要求。如专业用户对bug的低容忍度,而可灵目前还是会出现如左脚穿进右鞋等细节错误的情况,再比如随着行业的发展对于合规、溯源、版权等要求提高的可能,以及模型微调等精细需求。而这些都需要可灵投入大量的功夫去训练、去补足。在IPO倒计时的督促下,可灵亟需实现从技术到营收的正向循环。
不过,此次投资方阵容亮眼,中国互联网投资基金、北京人工智能产业基金、上海国方等国资基金,以及CPE源峰、启明创投、国方创投、中信金石等市场化PE对于科技IPO而言,代表着企业的业务方向和财务资本对于估值的认可。而BAT、华策影视、芒果厚为等投资方带来了客户、下游落地场景、未来增长的助力,对于可灵AI冲击IPO大有助益。
此次投资方自带IPO诉求的同时,也提出了重组交割后9月内完成海外主体100%收购、AI大模型备案、增值电信资质办理、ODI境外投资审批、北京可灵变更为外商投资企业等资质补齐、规范治理的诉求,倒逼着可灵AI的上市进程。
纵观可灵面对的市场环境,即梦Seedance2.0发布后单月营收突破10亿元,而可灵AI即使同比暴增333%,但Q1整个季度的营收也只有6.5亿元。在即梦有抖音、剪映、豆包等零成本导流入口和垂直分发平台红果的加持,国内市场份额超80%时,可灵AI的国内份额仅14%,阿里万相、腾讯智影、MiniMax海螺等一系列第二梯队模型瓜分剩余6%的市场份额。
从业务结构来看,可灵AI的主要业务由面向PGC、PUGC方向的付费订阅和面向B端的API调用为主。但国内付费订阅用户基数相对较小,可灵的获客成本更高;而可灵的B端业务目前仍以铺量为主,整体收入贡献占比约30%。
不过可灵的营收主要由海外业务支撑,约70%的营收来自于北美等海外市场。今年1月,可灵AI移动端日均环比暴涨102%,其中韩国市场收入增长13倍,APP付费用户环比增长350%。
模型出海方面,虽然目前主攻的市场有差异,但可灵或许难以避免直面与昆仑万维SkyReels大模型的竞争,与即梦相似,SkyReels依托昆仑万维旗下的Opera浏览器、付费短剧平台DramaWave、免费短剧平台FreeReels实现内容闭环,也实现了80%剧集由AI自动生成。
加速奔跑的第二梯队成绩同样可观。今年上半年,生数科技完成A+轮6亿元融资、B轮20亿元融资,其长时序视频生成、实时交互技术备受瞩目;爱诗科技完成3亿美元C轮融资,Sand.ai两轮融资合计超1亿美元,演语科技Evoken B+轮融资近3亿美元。
全球市场发展迅速、前景广阔,对于可灵等视频生成模型而言是很好的成长环境。当前,AI在短剧行业渗透率提升、电商内容工业化刚需爆发、海量创作者带来生态流量、企业数字化采购驱动着视频生成模型的增长。可灵AI今年的企业付费客户增至近5万家,相比去年年底的3万家,增幅达67%。据广发证券研报,AI视频模型行业收入规模在2030年有望提升至827亿美元,远未抵达天花板。
第二梯队的视频模型产品竞争还在技术比拼范畴,然而头部的可灵与即梦,已经迈入了产业生态对决的新阶段。即梦依托字节系的算力与内容形成全闭环,可灵依托BAT+国资+文娱资本联盟走上了一条开放的全球化路线,算力与技术、客户与渠道,从技术比拼到净利润释放,可以预见,即将打响的是一场成本与集中度之战。
从近半年官方发布的Showcase内容来看,可灵与即梦都主打原生4K的高码率画质,都主打细节的精细度。但细看便会发现二者的技术及核心定位差异。
可灵强调真实肌理还原、动作控制和实拍质感,能交付写实纪实画面,支持复杂动作,可以适配剧情片。Showcase内容覆盖国风动画、商业广告、经典大片复刻及纪实影像多领域,频繁联动国际电影节、清华学术论坛、国内知名导演、海外制作人,塑造专业影视应用工具定位。
即梦的画面精致、色彩表现力强,但人物画面偏美颜滤镜风,真实肌理、动作幅度表现较弱、实景适配性不及可灵。官方Showcase内容覆盖短视频、动画、海报、音乐MV、广告物料等全品类。
就主攻赛道而言,可灵更适配广告实拍代替、运动类短片创作、特效大片兼容、高物理要求场景的发展方向,而字节系生态为即梦提供了漫剧量产、动画作品、数字人口播、带货视频的优异土壤。
一如数年以前在短视频领域的争夺战,二者如今在AI视频领域也在不断地尝试进攻对方腹地。可灵一直在发力面向B端和C端的批量化内容生产能力。7月8日正式上线的可灵MCP&CLI,在AI Agent中可以直接调用可灵,面向电商、一人创作者等用户生产批量轻量化内容,主打任务并行与提效。同时,即梦也没有放弃影视工具的赛道,Seedance2.0主打的便是适配影视后期与品牌视觉创作。虽然蛋糕大,但视频模型赛道重合度高,头部视频模型版本迭代频繁,技术水平仍在互相追赶。
从影视案例上来看,可灵AI已经在剧集《太平年》、韩国科幻电影《RAPHAEL》中有所应用。虽然视频平台目前都在自研视频生成模型,但根据各家的成片效果来看,要想让作品辐射更多受众,引入更高水准的专业化工具不无必要。未来B端专业用户能为可灵开拓怎样的市场空间、长视频赛道又会释放出多大的市场规模,可灵或许会成为探路者。
据摩根大通分析,可灵AI主要面向广告和专业视频制作的潜在市场规模达1080亿美元,而可灵AI目前的渗透率不足1%。这意味着每提升1个百分点的渗透率,所对应的是10亿美元级的营收增量。该报告表示,可灵AI的价值将在未来12个月内释放,预计其2026及2027年收入分别增长250%及104%。
看上去想象空间很大,但需要注意的是,如果只依赖影视行业营收,哪怕是全球生意,天花板依然肉眼可见。在AI视频工具竞争如此激烈的情况下,单一工具的研发开支根本不足以走出正循环。
因此,对于可灵等一众AI视频工具而言,锚定世界模型,才是未来真正的巨大营收想象空间。而目前视频模型被业内普遍认为是迈入世界模型的重要支撑,这也是众多资本能给予AI视频工具远超其账面盈利能力的估值的核心原因。
不过,兑现世界模型并进行商业化应用,显然不是短期内的事。180亿美元的估值和IPO军令状,短期内依旧需要可灵在视频行业内转化为利润。站在全球AI视频工业化的牌桌上,可灵需要证明的是,自己不是AIGC泡沫里最贵的那张票,而是AI大模型公司中真正跑通技术、收入、利润、上市的那一股。
本文转载自微信公众号毒眸(ID:DomoreDumou),已获授权,版权归原作者所有,未经许可不得转载或翻译。


