
明星姓名
- 明星姓名
- 常见问题
- 行业资讯
- 明星行程
- 明星标签
- 品牌标签
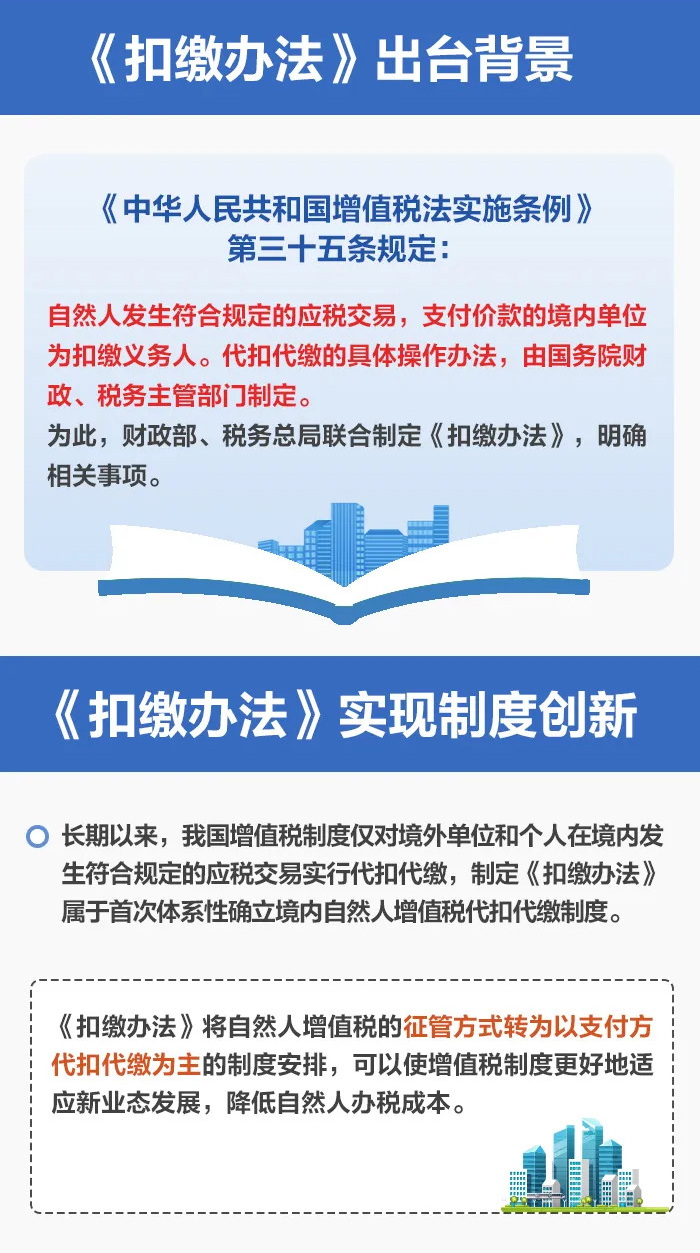
依据:财政部、税务总局《境内单位代扣代缴自然人增值税管理办法》
施行时间:2026年11月1日
自2026年11月1日起,境内单位向自然人支付特定服务费用时,将由支付方(境内单位)作为扣缴义务人,代为扣缴增值税。此前这类增值税通常由自然人自行申报缴纳,新规实施后扣缴责任转移到付款单位。
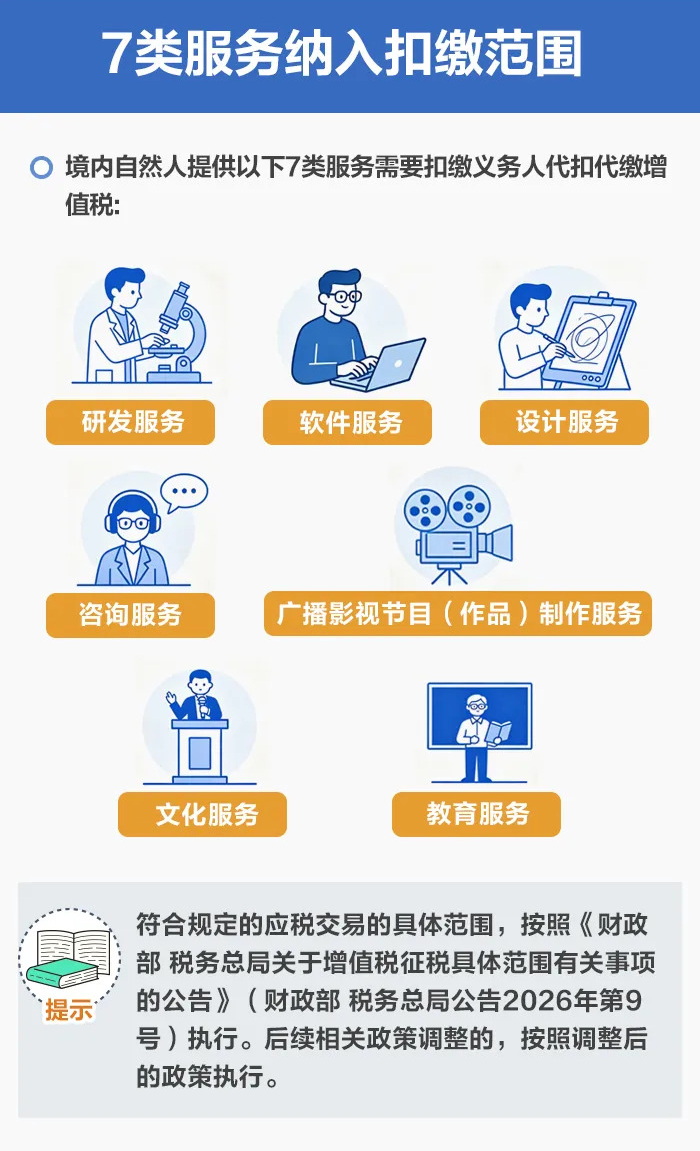
新规明确了7类服务,境内单位向自然人支付下列服务费用时,需要代扣代缴增值税:
1. 研发服务
2. 软件服务
3. 设计服务
4. 咨询服务
5. 广播影视节目(作品)制作服务
6. 文化服务
7. 教育服务
其中:
广播影视节目(作品)制作服务:指进行专题(特别节目)、专栏、综艺、体育、动画片、广播剧、电视剧、电影等广播影视节目和作品制作的服务,包括与广播影视节目和作品相关的策划、采编、拍摄、录音、音视频文字图片素材制作、场景布置、后期的剪辑、翻译(编译)、字幕制作、片头、片尾、片花制作、特效制作、影片修复、编目和确权等业务活动。
文化服务:指为满足社会公众文化生活需求提供的各种服务,包括:文艺创作、文艺表演、文化比赛,图书馆的图书和资料借阅,档案馆的档案管理,文物及非物质文化遗产保护,组织举办宗教活动、科技活动、文化活动,提供游览场所。
扣缴义务人:支付上述服务价款的境内单位(即付款方)。
纳税人:提供上述服务并取得收入的自然人(即收款方)。
也就是说,单位在付款环节就要把增值税扣下来,代为申报缴纳。
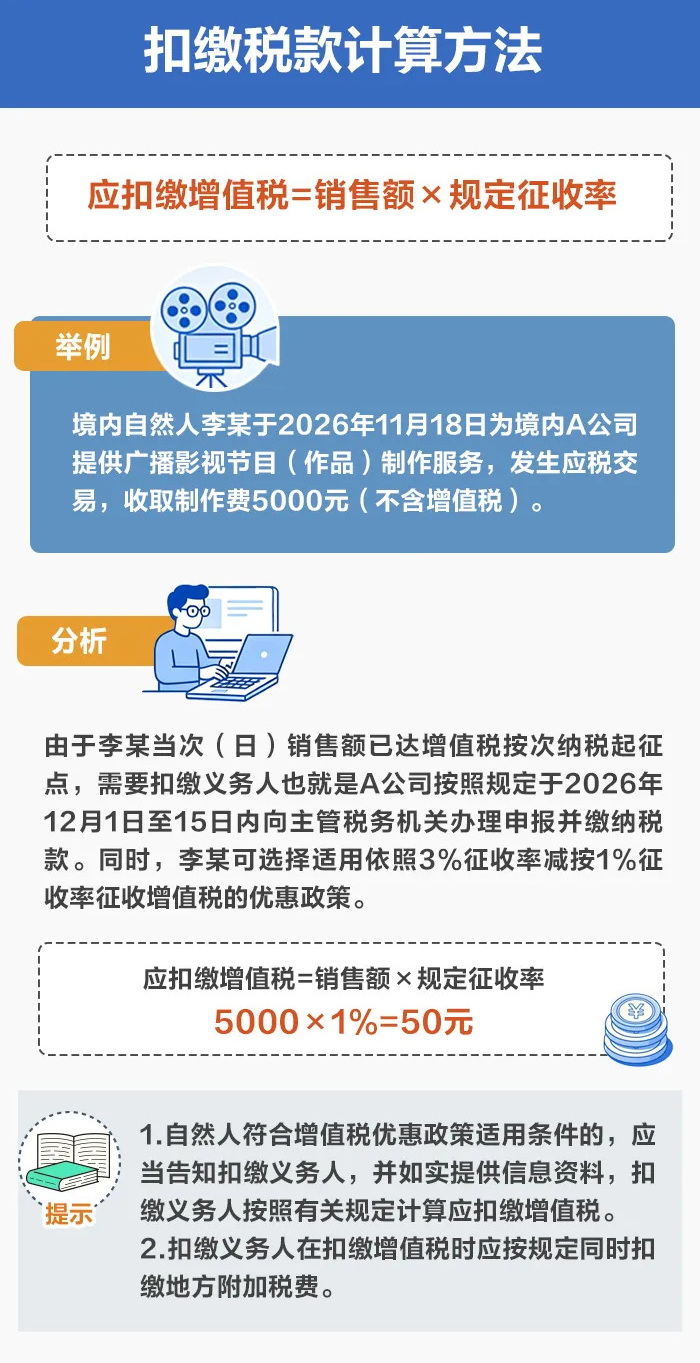
扣缴义务人应当在发生应税交易的次月十五日内办理扣缴申报并缴纳税款(遇法定节假日顺延)。
不是。只有支付属于上述7类服务范围内的费用时才需要代扣代缴增值税。其他类型支出是否涉及扣缴,应按现行税法规定判断。
扣缴义务人未按规定履行代扣代缴义务的,税务机关将依照《中华人民共和国税收征收管理法》及其实施细则的相关规定处理,可能面临补缴税款、加收滞纳金及罚款等责任。建议单位提前完善付款审核与税务申报流程。
不可以。代扣代缴是法定义务,由付款单位依法执行。自然人在取得相关服务收入时,应配合提供开票及纳税所需资料,实际到手金额为扣除增值税后的金额。
建议在2026年11月1日前完成以下准备:
- 梳理现有与自然人合作的研发、软件、设计、咨询、影视制作、文化、教育类合同与付款流程;
- 在付款审批环节增加增值税代扣代缴判断节点;
- 明确扣缴申报的岗位职责与时限(次月十五日内);
- 与自然人合作方提前沟通含税/不含税报价口径,避免结算争议;
- 关注税务机关后续发布的具体操作指引与申报表要求。
对单位而言,付款时需额外承担代扣代缴的申报义务,实际支付给自然人的金额与合同约定口径需提前明确(含税价还是税后价)。对自然人而言,收入中的增值税部分将由付款方代扣,到手金额相应减少,建议在签约报价时明确税费承担方式。
可通过财政部、国家税务总局官方网站查询《境内单位代扣代缴自然人增值税管理办法》原文,以及各地税务机关发布的操作指引、申报表填报说明和热点问答。
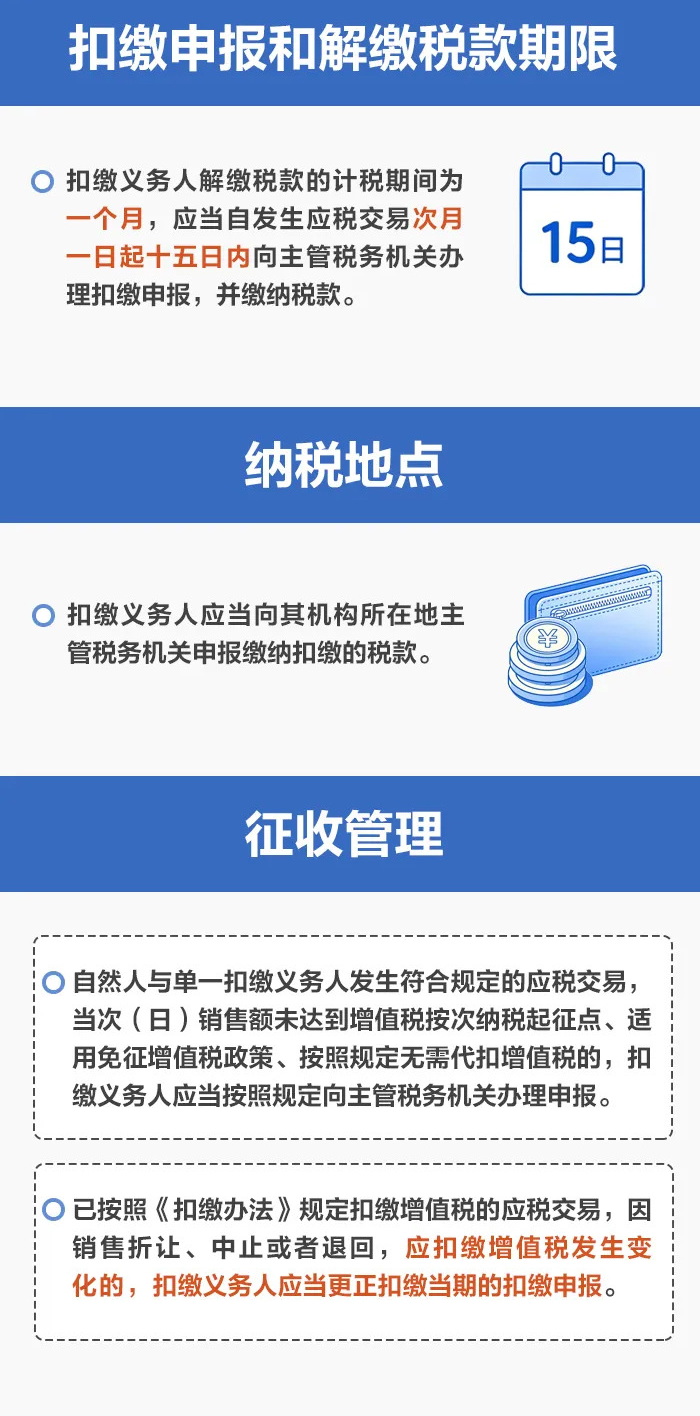
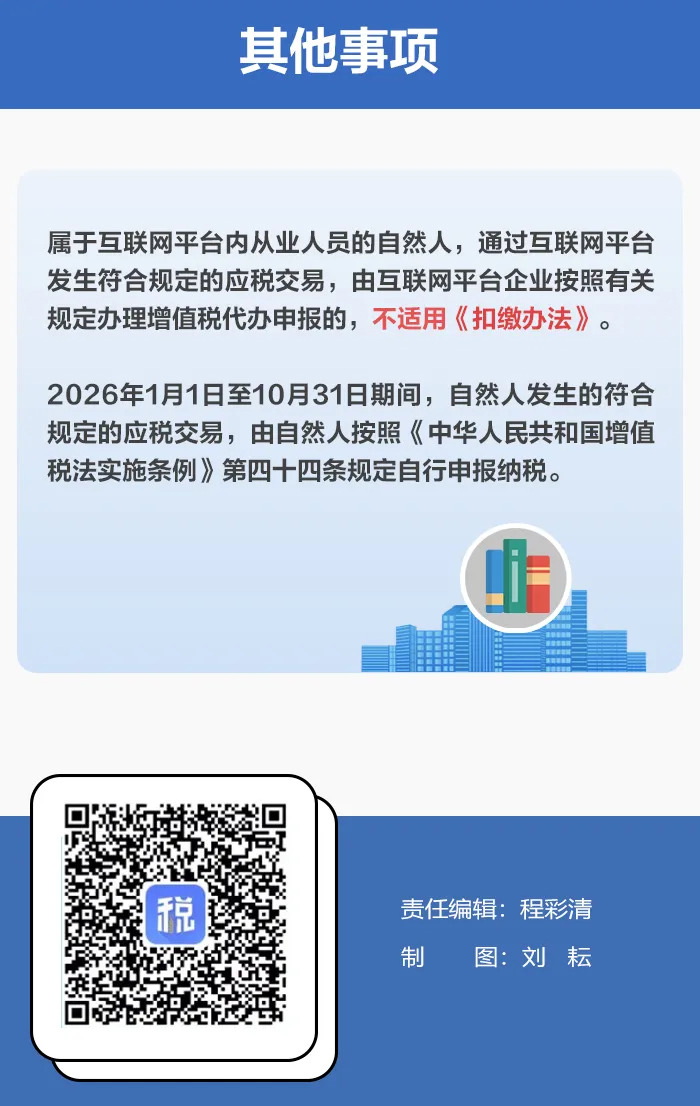
(图片来源:税务总局新媒体)
本文仅供一般性参考,具体税务处理请以政策原文及主管税务机关口径为准。


